Cicilan sering kali tidak terasa berat ketika jumlahnya masih kecil.
Rp50.000 bulan ini.
Rp100.000 bulan depan.
Lalu muncul satu barang lain yang terasa perlu, kemudian diambil lagi dengan sistem cicilan.
Masalah biasanya baru terasa ketika beberapa tagihan datang bersamaan.
Pada titik itu, seseorang mungkin belum mempunyai utang yang sangat besar. Namun jika pola tersebut terus berulang, cicilan dapat berubah dari sekadar alat pembayaran menjadi kebiasaan hidup.
Karena itu, waktu terbaik untuk berhenti bukan ketika utang sudah sangat banyak.
Berhentilah ketika jumlahnya masih bisa dikendalikan.
1. Jangan Tunggu Semua Cicilan Lunas untuk Berhenti Berutang
Langkah pertama bukan membayar lebih banyak.
Langkah pertama adalah berhenti membuat cicilan baru.
Kalau hari ini masih ada tiga cicilan, jangan menambah cicilan keempat.
Walaupun cicilannya terlihat murah.
Walaupun ada diskon.
Walaupun pembayarannya hanya Rp30.000 per bulan.
Kalau utang lama terus dibayar tetapi utang baru terus dibuat, jumlah tagihan memang bisa berubah, tetapi siklusnya tidak pernah selesai.
Karena itu, keputusan paling penting adalah:
“Mulai hari ini, saya tidak mengambil cicilan baru.”
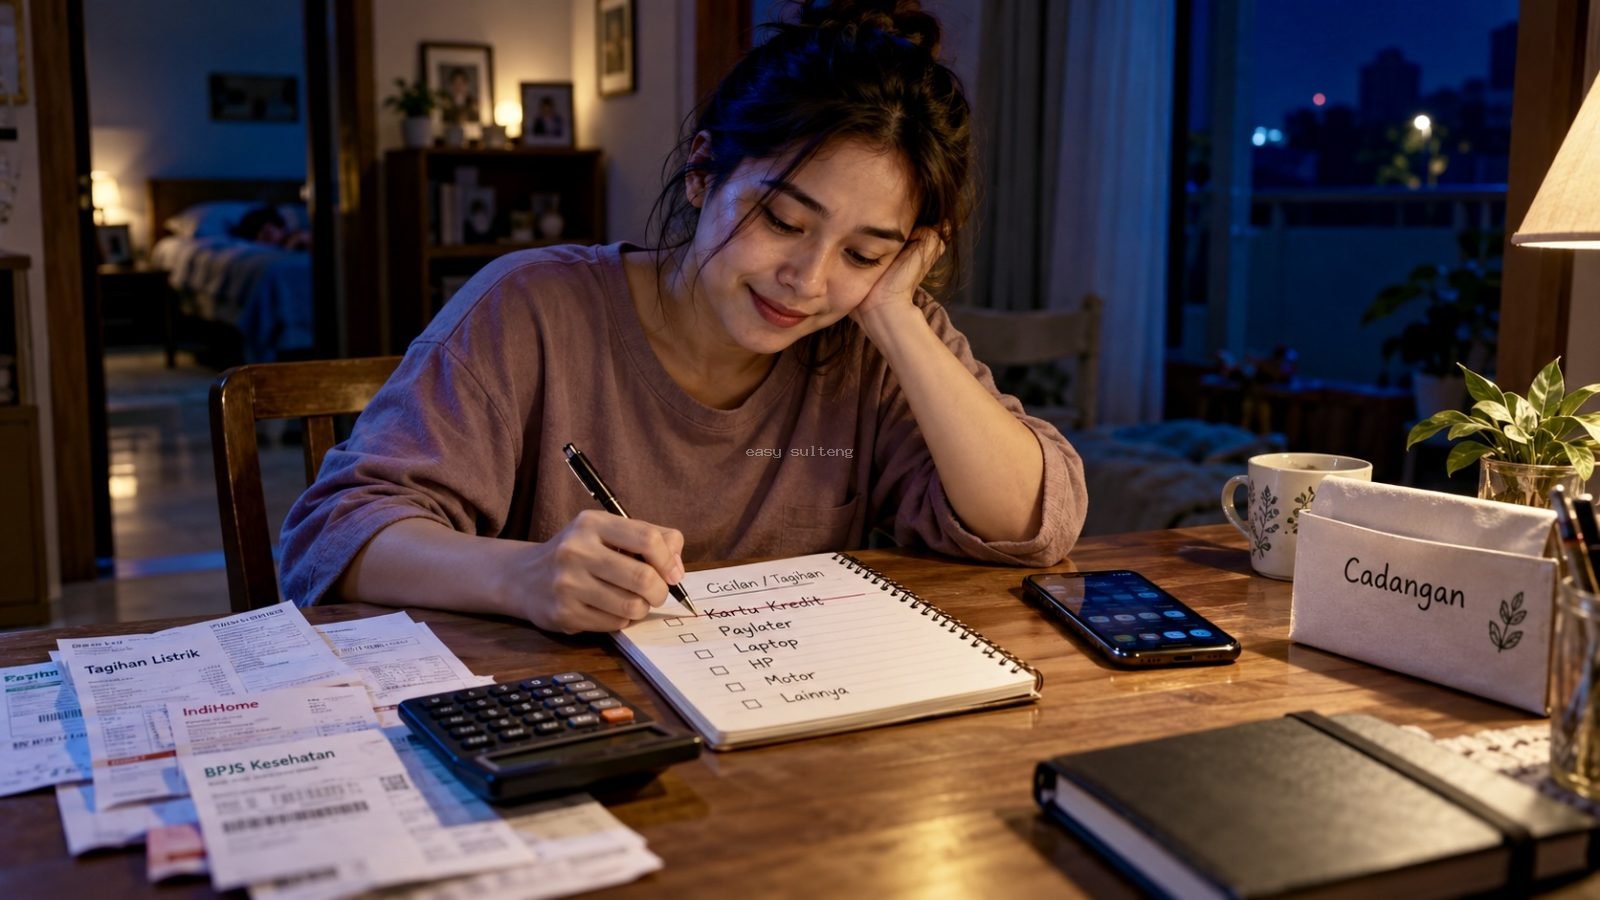
2. Tulis Semua Cicilan di Satu Tempat
Jangan hanya mengandalkan ingatan.
Ambil kertas, buku kecil, atau catatan di ponsel.
Tulis semua utang:
nama cicilan
sisa yang harus dibayar
pembayaran setiap bulan
tanggal jatuh tempo
bunga atau biaya jika ada
Misalnya:
Cicilan A tersisa Rp600.000.
Cicilan B tersisa Rp1.200.000.
Cicilan C tersisa Rp350.000.
Ketika semuanya ditulis, keadaan menjadi lebih jelas.
Kita tidak lagi hanya merasa “punya beberapa cicilan”.
Kita tahu jumlahnya.
Kita tahu yang paling kecil.
Kita tahu yang paling berat.
Dan kita tahu dari mana harus mulai.
3. Jangan Membayar Utang dengan Membuat Utang Baru
Ini kebiasaan yang harus dihentikan sejak awal.
Jangan mengambil pinjaman baru hanya untuk menutup cicilan lama, kecuali benar-benar ada penataan utang resmi yang sudah dipahami dengan baik.
Jika satu utang dibayar dengan utang lain tanpa perubahan kebiasaan, masalahnya hanya berpindah tempat.
Hari ini aplikasi A lunas.
Besok aplikasi B yang harus dibayar.
Jumlah nama pemberi pinjaman berubah, tetapi utangnya tetap mengikuti.
Tujuan kita bukan memindahkan tagihan.
Tujuannya adalah menghilangkannya.
4. Kebutuhan Dasar Keluarga Tetap Harus Hidup
Keinginan melunasi utang jangan membuat kebutuhan rumah menjadi kacau.
Makan tetap harus ada.
Listrik tetap dibayar.
Kebutuhan sekolah tetap diperhatikan.
Kesehatan tetap penting.
Transportasi untuk bekerja juga tidak boleh dilupakan.
Jangan memaksakan semua uang masuk ke cicilan kemudian beberapa hari setelahnya kembali berutang untuk membeli kebutuhan pokok.
Itu hanya membuat lingkaran baru.
Sisihkan kebutuhan dasar terlebih dahulu.
Setelah itu, lihat berapa yang benar-benar bisa digunakan untuk mempercepat pembayaran utang.
5. Pilih Satu Cicilan untuk Dihabiskan Lebih Dulu
Jika cicilan masih beberapa, pilih satu untuk menjadi sasaran utama.
Ada orang yang lebih nyaman mulai dari cicilan dengan sisa paling kecil.
Misalnya:
Cicilan C hanya tersisa Rp350.000.
Kalau berhasil dilunasi lebih cepat, satu tagihan langsung hilang.
Ada juga yang lebih memilih utang dengan bunga atau biaya paling tinggi terlebih dahulu agar biaya keseluruhan lebih kecil.
Keduanya bisa digunakan.
Yang penting, cicilan lain tetap dibayar sesuai kewajiban sambil satu cicilan mendapat pembayaran tambahan.
6. Ketika Satu Cicilan Lunas, Jangan Merasa Mendapat Uang Tambahan
Ini salah satu titik paling penting.
Misalnya Cicilan A sebelumnya membutuhkan Rp300.000 setiap bulan.
Setelah lunas, mudah sekali berpikir:
“Sekarang ada Rp300.000 lebih.”
Lalu uang itu dipakai mengambil barang baru.
Siklus pun kembali dimulai.
Cara yang lebih baik:
setelah Cicilan A lunas, pindahkan Rp300.000 tersebut ke Cicilan B.
Jadi jika sebelumnya Cicilan B dibayar Rp250.000, sekarang menjadi Rp550.000.
Setelah Cicilan B selesai, gabungkan lagi jumlah itu ke cicilan berikutnya.
Sedikit demi sedikit, pembayaran menjadi semakin kuat.
7. Hapus Godaan yang Membuat Mudah Berutang
Kalau setiap membuka aplikasi belanja kita selalu tergoda menggunakan paylater, buat jaraknya lebih jauh.
Hapus metode pembayaran cicilan dari aplikasi.
Turunkan limit jika tersedia.
Matikan pemberitahuan promosi.
Jangan menyimpan barang yang sebenarnya tidak dibutuhkan hanya karena sedang diskon.
Kalau perlu, hapus sementara aplikasi yang paling sering memicu pembelian.
Bukan berarti harus meninggalkan belanja online selamanya.
Kita hanya sedang memberi waktu kepada diri sendiri untuk keluar dari kebiasaan lama.
8. Biasakan Menunggu sebelum Membeli
Untuk barang yang bukan kebutuhan mendesak, jangan langsung dibeli.
Tunggu 24 jam.
Besok buka lagi.
Lalu tanyakan:
“Kalau tidak ada cicilan, apakah saya tetap mau membeli barang ini dengan uang tunai?”
Pertanyaan itu sering mengubah keputusan.
Kadang kita tidak terlalu menginginkan barangnya.
Kita hanya tertarik karena pembayaran bulanannya terlihat kecil.
9. Berhenti Melihat Harga dari Cicilannya
Barang Rp1.200.000 tetap barang Rp1.200.000.
Walaupun aplikasi menulis:
“Hanya Rp100.000 per bulan.”
Tulisan kecil itu sering membuat harga sebenarnya terasa jauh lebih ringan.
Mulailah melihat harga penuh.
Bukan hanya pembayaran bulanannya.
Tanyakan:
“Kalau saya harus mengeluarkan Rp1.200.000 hari ini, apakah barang ini masih terasa perlu?”
Kalau jawabannya tidak, kemungkinan besar kita juga tidak perlu mencicilnya.
10. Setelah Lunas, Jangan Langsung Kembali ke Cicilan
Hari ketika cicilan terakhir lunas memang menyenangkan.
Namun beberapa minggu setelahnya justru bisa menjadi masa yang berbahaya.
Karena tidak ada tagihan, seseorang mulai merasa:
“Sekarang saya sudah bisa mencicil lagi.”
Di sinilah siklus lama sering hidup kembali.
Setelah semua utang lunas, beri diri sendiri masa tanpa cicilan.
Bisa beberapa bulan.
Tujuannya agar tubuh dan pikiran terbiasa hidup hanya menggunakan uang yang benar-benar sudah tersedia.
11. Balik Cara Membeli Barang
Kalau biasanya:
ambil barang sekarang → bayar empat bulan,
coba balik:
menabung empat bulan → baru beli barang.
Misalnya sebuah barang berharga Rp1 juta.
Daripada membayar Rp250.000 selama empat bulan setelah barang diterima, coba simpan Rp250.000 selama empat bulan terlebih dahulu.
Setelah uangnya terkumpul, lihat kembali.
Apakah barang itu masih diperlukan?
Kalau masih perlu, beli.
Kalau ternyata tidak, uangnya tetap menjadi milik kita.
Tidak ada tagihan.
Tidak ada bunga.
Tidak ada tanggal jatuh tempo yang mengejar.
12. Bangun Cadangan agar Tidak Mudah Berutang Lagi
Banyak orang kembali berutang bukan karena belanja berlebihan.
Kadang masalah datang tiba-tiba.
Motor rusak.
Anak sakit.
Peralatan rumah rusak.
Ada kebutuhan sekolah.
Atau pekerjaan terganggu.
Kalau tidak ada cadangan, cicilan kembali terlihat seperti satu-satunya jalan.
Karena itu, setelah utang mulai berkurang, bangun simpanan darurat sedikit demi sedikit.
Tidak harus langsung besar.
Yang penting mulai ada uang yang memang disiapkan untuk keadaan tidak terduga.
13. Kenali Penyebab Kita Sering Mengambil Cicilan
Setiap orang bisa berbeda.
Ada yang sulit menolak diskon.
Ada yang mudah tergoda ketika melihat barang milik teman.
Ada yang suka mengganti ponsel.
Ada yang sering membeli perlengkapan hobi.
Ada pula yang menggunakan cicilan setiap kali ada kebutuhan mendadak.
Kalau penyebabnya tidak ditemukan, cicilan bisa kembali meskipun sebelumnya sudah berhasil dilunasi.
Tanyakan kepada diri sendiri:
“Biasanya saya mulai mencicil karena apa?”
Jawaban itu penting.
14. Jangan Malu Membicarakannya dengan Keluarga
Kalau cicilan mulai memengaruhi kebutuhan keluarga, jangan terus disembunyikan.
Lebih baik dibicarakan.
Bukan untuk saling menyalahkan.
Tujuannya agar seluruh keluarga tahu bahwa beberapa bulan ke depan sedang ada usaha untuk membereskan kewajiban.
Mungkin untuk sementara ada pembelian yang harus ditunda.
Mungkin ada kegiatan yang dikurangi.
Namun kalau semua memahami tujuannya, prosesnya bisa terasa lebih ringan.
15. Jangan Menganggap Diri Gagal hanya karena Pernah Berutang
Orang bisa mengambil cicilan karena berbagai alasan.
Ada yang benar-benar membutuhkan barang.
Ada yang salah memperkirakan kemampuan.
Ada yang terbiasa karena prosesnya terlalu mudah.
Ada pula yang baru menyadari masalah setelah cicilan mulai bertumpuk.
Yang paling penting bukan terus menyalahkan keputusan lama.
Yang lebih penting adalah keputusan berikutnya.
Kalau jumlah utangnya masih bisa dikendalikan, justru sekarang merupakan waktu yang baik untuk memperbaikinya.
16. Tujuannya Bukan Hanya Saldo Utang Menjadi Nol
Melunasi utang memang penting.
Tetapi ada tujuan yang lebih besar.
Setelah utang terakhir selesai, jangan membuat utang pertama yang baru.
Kalau pola hidup tidak berubah, seseorang bisa melunasi lima cicilan lalu beberapa bulan kemudian mempunyai lima cicilan lagi.
Karena itu, keberhasilan sebenarnya bukan hanya:
“Utang saya sudah lunas.”
Tetapi:
“Saya sudah belajar hidup tanpa membuat cicilan baru.”
17. Hidup Tanpa Cicilan Memberikan Ruang yang Berbeda
Ketika tidak ada cicilan, penghasilan bulan berikutnya tidak langsung terbagi untuk membayar keputusan bulan-bulan sebelumnya.
Uang yang masuk masih mempunyai pilihan.
Bisa digunakan untuk kebutuhan.
Disimpan.
Membantu keluarga.
Menyiapkan keadaan darurat.
Atau menabung untuk sesuatu yang memang ingin dibeli.
Mungkin hidup tanpa cicilan membuat beberapa keinginan harus menunggu lebih lama.
Tetapi ada sesuatu yang perlahan kembali:
ketenangan.
Tidak ada lagi rasa takut mendekati tanggal jatuh tempo.
Tidak perlu mencari uang untuk menutup tagihan berikutnya.
Tidak perlu membuka aplikasi hanya untuk memastikan berapa yang masih harus dibayar.
Kalau cicilan Anda sekarang belum terlalu banyak, jangan menunggu sampai jumlahnya membuat hidup terasa sempit.
Berhenti membuat utang baru.
Tulis semuanya.
Bayar satu per satu.
Dan ketika cicilan terakhir akhirnya selesai, jangan membuka pintu yang sama lagi.
Karena setelah semua tagihan lunas, ada sesuatu yang sangat berharga kembali kita miliki setiap bulan:
uang yang belum dijanjikan kepada siapa pun.