PALU – Gaji masuk. Hasil jualan diterima. Upah pekerjaan dibayar. Hasil kebun atau usaha sudah menghasilkan uang.
Namun, beberapa hari atau minggu kemudian muncul pertanyaan yang sangat sederhana: uangnya ke mana?
Keadaan seperti ini dapat dialami siapa saja.
Bukan hanya orang dengan penghasilan kecil. Ketika pengeluaran tidak diketahui dengan jelas, penghasilan yang lebih besar pun dapat terasa selalu kurang.
Masalahnya, kita sering mengingat pengeluaran besar tetapi melupakan uang yang keluar sedikit demi sedikit setiap hari.
1. Uang Jarang Habis Sekaligus
Ketika membeli barang seharga Rp1 juta, kita mudah mengingatnya.
Tetapi pengeluaran Rp10.000, Rp20.000 atau Rp50.000 terasa kecil.
Makan di luar, minuman, rokok, ongkos, biaya parkir, belanja kecil, pulsa, ongkos kirim dan berbagai kebutuhan lainnya dapat terjadi berkali-kali.
Satu pengeluaran mungkin tidak terasa.
Ketika dikumpulkan selama 30 hari, jumlahnya bisa berbeda.
Karena itu, untuk mengetahui mengapa uang cepat habis, jangan hanya mencari pengeluaran terbesar.
Perhatikan juga pengeluaran kecil yang paling sering terjadi.
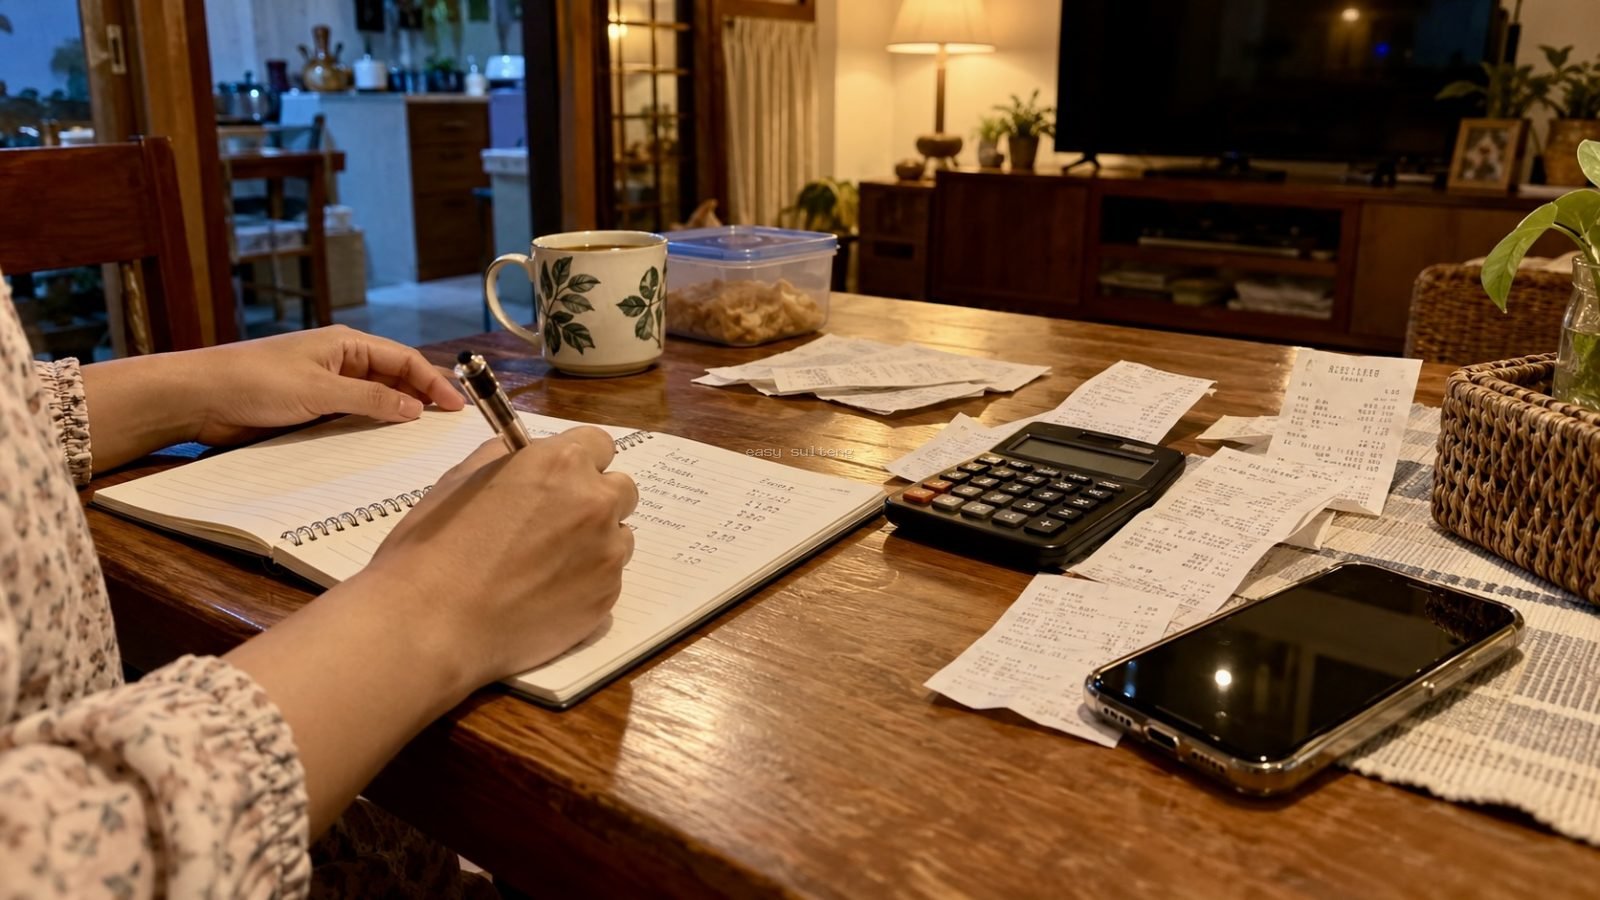
2. Coba Catat Pengeluaran Selama 7 Hari
Tidak perlu langsung membuat catatan keuangan yang rumit.
Cukup lakukan selama tujuh hari.
Setiap kali uang keluar, tuliskan.
Contohnya:
Sarapan Rp15.000.
Bensin Rp30.000.
Kopi Rp10.000.
Makan siang Rp25.000.
Parkir Rp3.000.
Belanja rumah Rp50.000.
Jangan dulu menilai apakah pengeluaran tersebut penting atau tidak.
Catat saja.
Setelah tujuh hari, jumlahkan dan lihat sendiri ke mana uang paling banyak pergi.
Sering kali jawabannya baru terlihat setelah ditulis.
3. Bedakan Kebutuhan dengan Kebiasaan
Makan adalah kebutuhan.
Tetapi cara kita memenuhi kebutuhan makan dapat berbeda.
Transportasi juga kebutuhan bagi banyak orang.
Namun, biaya transportasinya dapat berbeda tergantung kebiasaan.
Pulsa dan internet sekarang menjadi kebutuhan penting untuk banyak pekerjaan, tetapi paket yang digunakan tetap bisa diperiksa.
Jadi, bukan berarti semua pengeluaran harus dihentikan.
Yang perlu dilihat adalah apakah uang tersebut keluar karena benar-benar dibutuhkan atau hanya karena sudah menjadi kebiasaan.
Kadang kita membeli sesuatu bukan karena sedang membutuhkan, tetapi karena setiap hari memang terbiasa membelinya.
4. Penghasilan Bulanan Jangan Dianggap Seluruhnya Bisa Dibelanjakan
Saat menerima penghasilan, jumlah yang terlihat dapat memberikan perasaan bahwa uang masih banyak.
Padahal sebagian mungkin sudah mempunyai tujuan.
Ada biaya makan.
Ada listrik dan air.
Ada biaya sekolah.
Ada cicilan.
Ada transportasi.
Ada kebutuhan rumah.
Ada kewajiban lain.
Artinya, uang yang masuk sebenarnya tidak seluruhnya bebas digunakan.
Cara sederhana untuk melihatnya adalah mengurangi terlebih dahulu kebutuhan yang memang harus dibayar.
Barulah kita mengetahui berapa uang yang benar-benar tersisa.
5. Hati-Hati dengan Kalimat "Cuma Segini"
"Cuma Rp10.000."
"Cuma Rp20.000."
"Cuma sekali."
Kalimat seperti itu terdengar tidak berbahaya.
Dan memang, satu pengeluaran kecil biasanya bukan masalah.
Masalah muncul ketika kata "cuma" terjadi berkali-kali dalam sehari dan hampir setiap hari.
Rp20.000 yang dikeluarkan setiap hari menjadi sekitar Rp600.000 dalam 30 hari.
Bukan berarti pengeluaran Rp20.000 tersebut pasti harus dihentikan.
Pertanyaannya hanya satu: apakah kita sadar bahwa selama sebulan jumlahnya sebesar itu?
Jika jawabannya iya dan kita memang memilih menggunakannya, itu adalah keputusan.
Jika baru mengetahuinya setelah uang habis, berarti ada bagian pengeluaran yang belum kita kendalikan.
6. Uang Usaha dan Uang Rumah Sebaiknya Tidak Bercampur
Bagi pedagang dan pelaku usaha kecil, masalah lain sering muncul ketika uang hasil penjualan dianggap sebagai uang yang bisa langsung digunakan.
Padahal uang yang ada di tangan belum tentu seluruhnya merupakan keuntungan.
Sebagian diperlukan untuk membeli kembali barang dagangan atau bahan.
Sebagian untuk membayar biaya usaha.
Jika uang tersebut digunakan untuk kebutuhan rumah tanpa pencatatan, beberapa hari kemudian modal dapat terasa berkurang tanpa diketahui penyebabnya.
Tidak harus langsung mempunyai banyak rekening.
Hal paling dasar adalah mengetahui mana uang usaha dan mana uang yang memang boleh digunakan untuk kebutuhan pribadi.
7. Jangan Hanya Mengingat, karena Kita Mudah Lupa
Kita sering merasa masih mengingat semua pengeluaran.
Kenyataannya, semakin banyak transaksi kecil, semakin sulit semuanya diingat.
Itulah gunanya mencatat.
Tidak harus menggunakan aplikasi.
Buku kecil bisa digunakan.
Catatan di telepon genggam juga bisa.
Yang penting adalah pengeluaran tersebut terlihat.
Sebab sesuatu yang terlihat lebih mudah diperiksa daripada sesuatu yang hanya tersimpan dalam ingatan.
8. Setelah Dicatat, Jangan Langsung Memotong Semuanya
Setelah mengetahui pengeluaran, godaan berikutnya adalah ingin menghemat semua hal sekaligus.
Cara seperti ini belum tentu bertahan lama.
Lebih sederhana mencari satu atau dua pengeluaran yang paling mungkin dikurangi.
Misalnya selama satu minggu diketahui ada pengeluaran yang sebenarnya bisa ditekan Rp10.000 setiap hari.
Mulai dari sana.
Perubahan kecil yang mampu dilakukan terus-menerus lebih berguna daripada rencana penghematan besar yang hanya bertahan tiga hari.
9. Tidak Semua Masalah Keuangan Disebabkan Boros
Ini juga penting.
Ada keadaan ketika seseorang sudah sangat berhati-hati tetapi penghasilannya memang belum cukup dibanding kebutuhan dasar keluarganya.
Jika setelah mencatat ternyata sebagian besar uang benar-benar digunakan untuk kebutuhan pokok, persoalannya bukan sekadar kebiasaan belanja.
Menyuruh orang "lebih hemat" tidak otomatis menyelesaikan keadaan ketika hampir tidak ada lagi yang bisa dikurangi.
Setidaknya, pencatatan membantu kita mengetahui keadaan yang sebenarnya.
Apakah masalahnya berada pada pengeluaran yang tidak terkendali, atau memang penghasilan belum mampu menutup kebutuhan.
Dua keadaan tersebut membutuhkan jalan keluar yang berbeda.
10. Mulai dengan Mengetahui Uang Pergi ke Mana
Mengatur uang tidak harus dimulai dengan rumus yang rumit.
Mulailah dari satu kebiasaan sederhana:
Catat uang yang masuk.
Catat uang yang keluar.
Lakukan selama beberapa hari.
Kemudian lihat hasilnya.
Mungkin kita menemukan pengeluaran yang bisa dikurangi.
Mungkin ternyata biaya rumah tangga memang jauh lebih besar daripada yang selama ini dibayangkan.
Atau mungkin kita menyadari bahwa persoalan sebenarnya bukan terlalu banyak belanja, tetapi penghasilan yang memang belum mencukupi.
Apa pun hasilnya, mengetahui keadaan yang sebenarnya jauh lebih baik daripada setiap akhir bulan hanya bertanya:
"Uang saya ke mana?"
Sebab uang yang sudah keluar memang tidak bisa dipanggil pulang.
Tetapi kita masih bisa belajar ke mana ia pergi.