PALU – Salah satu kesalahan yang sering terjadi ketika baru memulai usaha adalah menentukan harga jual hanya dengan melihat harga milik penjual lain.
Ada yang menjual lebih murah agar cepat mendapatkan pembeli. Ada pula yang sekadar menambahkan beberapa ribu rupiah dari harga bahan baku lalu menganggap sisanya sebagai keuntungan.
Padahal, uang yang diterima dari pelanggan belum tentu seluruhnya merupakan keuntungan.
Di dalam satu produk bisa terdapat biaya bahan baku, kemasan, listrik, gas, tenaga kerja, transportasi, biaya aplikasi, hingga biaya lain yang sering tidak terlihat.
Karena itu, sebelum menentukan harga jual, pemula perlu memahami terlebih dahulu berapa modal yang dikeluarkan dan berapa biaya sebenarnya untuk menghasilkan satu barang atau jasa.
Berikut cara sederhana menghitungnya.
1. Bedakan modal awal dengan biaya menjalankan usaha
Modal awal adalah uang yang diperlukan untuk mulai menjalankan usaha.
Misalnya seseorang ingin membuka usaha makanan rumahan. Modal awal dapat mencakup pembelian alat masak tambahan, wadah penyimpanan, meja, perlengkapan usaha, bahan pertama, kemasan, hingga sejumlah uang cadangan.
Sementara biaya menjalankan usaha adalah pengeluaran yang terus muncul selama usaha berjalan, seperti membeli bahan baku, kemasan, gas, listrik, transportasi, atau membayar tenaga kerja.
Jangan memasukkan seluruh harga peralatan yang dapat dipakai bertahun-tahun sebagai biaya untuk satu hari produksi.
Pisahkan perlengkapan jangka panjang dengan biaya yang benar-benar habis digunakan untuk menghasilkan produk.
2. Catat seluruh biaya produksi
Untuk mengetahui berapa biaya membuat suatu produk, catat semua pengeluaran yang berkaitan dengan proses produksi.
Secara sederhana, biaya tersebut dapat meliputi:
- bahan baku;
- bahan tambahan;
- kemasan;
- upah tenaga kerja;
- gas atau listrik;
- air;
- biaya penggunaan peralatan;
- transportasi yang berkaitan dengan produksi; dan
- biaya produksi lainnya.
Jangan hanya menghitung bahan utama.
Usaha makanan, misalnya, bukan hanya membutuhkan beras, ayam, tepung, atau minyak. Plastik, kotak makanan, saus, gas, dan bahan kecil lainnya juga memiliki biaya.
Nilainya mungkin terlihat kecil, tetapi jika dikalikan puluhan atau ratusan produk, jumlahnya dapat menjadi besar.
3. Hitung total biaya satu kali produksi
Misalnya seseorang membuat 50 porsi makanan.
Biayanya:
Bahan baku: Rp300.000
Kemasan: Rp75.000
Gas dan listrik: Rp50.000
Tenaga kerja: Rp100.000
Biaya produksi lainnya: Rp25.000
Total biaya produksi = Rp550.000.
Angka Rp550.000 merupakan biaya yang dikeluarkan untuk menghasilkan 50 porsi dalam contoh tersebut.
4. Hitung biaya per produk
Setelah mengetahui total biaya produksi, bagi dengan jumlah produk yang berhasil dibuat.
Rumus sederhananya:
HPP per produk = total biaya produksi ÷ jumlah produk
Menggunakan contoh sebelumnya:
Rp550.000 ÷ 50 porsi = Rp11.000 per porsi.
Artinya, biaya untuk menghasilkan satu porsi sekitar Rp11.000.
Angka inilah yang menjadi salah satu dasar penting sebelum menentukan harga jual.
Jika produk dijual Rp10.000 hanya karena ingin lebih murah dari pesaing, setiap produk sebenarnya sudah dijual di bawah biaya produksinya.
Semakin banyak yang terjual, kerugiannya justru semakin besar.
5. Masukkan biaya penjualan yang belum dihitung
Setelah mengetahui biaya produksi, periksa apakah masih ada biaya lain untuk menjual produk.
Misalnya:
- ongkos antar;
- bensin;
- biaya promosi;
- biaya marketplace;
- potongan aplikasi;
- komisi reseller;
- biaya pembayaran tertentu; atau
- biaya administrasi lainnya.
Jika biaya tersebut ditanggung oleh usaha, jangan berpura-pura seolah pengeluaran itu tidak ada.
Masukkan dalam perhitungan sebelum menentukan keuntungan.
6. Tentukan keuntungan yang ingin diperoleh
Setelah seluruh biaya diketahui, tentukan keuntungan yang masuk akal untuk setiap produk.
Misalnya biaya sebenarnya setelah memperhitungkan berbagai pengeluaran adalah Rp12.000 per porsi.
Jika pemilik usaha ingin memperoleh keuntungan Rp3.000 per porsi, maka perhitungan sederhananya:
Biaya per produk: Rp12.000
Target keuntungan: Rp3.000
Harga jual = Rp15.000.
Dengan demikian, Rp15.000 bukan berarti keuntungan pemilik usaha sebesar Rp15.000.
Sebagian dari uang tersebut digunakan untuk mengganti biaya yang telah dikeluarkan, sedangkan sisanya menjadi keuntungan.
7. Jangan samakan omzet dengan keuntungan
Ini bagian yang sering membuat usaha kecil terlihat lebih menghasilkan daripada kondisi sebenarnya.
Misalnya dalam satu hari berhasil menjual 50 produk seharga Rp15.000.
Uang penjualan yang diterima:
50 x Rp15.000 = Rp750.000.
Rp750.000 adalah omzet atau nilai penjualan.
Jika total biaya untuk menghasilkan dan menjual produk tersebut mencapai Rp600.000, maka keuntungan yang tersisa sekitar Rp150.000.
Jadi omzet Rp750.000 tidak berarti pemilik usaha memperoleh keuntungan Rp750.000.
Sebagian besar uang tersebut harus kembali digunakan untuk membiayai usaha.
8. Perhatikan harga pasar
Setelah menghitung harga berdasarkan biaya, bandingkan dengan harga produk sejenis di pasar.
Misalnya hasil perhitungan menunjukkan produk harus dijual Rp25.000 agar menguntungkan, sementara produk serupa dengan kualitas yang hampir sama rata-rata dijual Rp15.000.
Jangan langsung memaksakan harga Rp25.000.
Periksa kembali mengapa biaya produksi terlalu tinggi.
Mungkin bahan bakunya terlalu mahal, ukuran produknya berbeda, proses produksinya kurang efisien, atau produk perlu memiliki keunggulan yang cukup kuat agar pelanggan bersedia membayar lebih.
Harga pasar tidak boleh menjadi satu-satunya dasar perhitungan, tetapi tetap perlu diperhatikan.
9. Jangan terlalu cepat memberikan diskon
Diskon memang dapat menarik pembeli, tetapi potongan harga mengurangi uang yang diterima dari setiap penjualan.
Misalnya produk seharga Rp15.000 memberikan keuntungan Rp3.000.
Jika pemilik memberikan diskon Rp3.000 tanpa menghitung ulang, keuntungan dari produk tersebut dapat habis.
Karena itu, sebelum memberikan diskon, cashback, gratis ongkir, atau promosi lainnya, hitung siapa yang menanggung biayanya.
Ramai pesanan tidak selalu berarti usaha menghasilkan keuntungan.
10. Hitung ulang ketika harga bahan berubah
Harga jual tidak harus bertahan selamanya.
Jika harga bahan baku, kemasan, transportasi, listrik, atau biaya lain mengalami perubahan, hitung kembali biaya produk.
Misalnya sebelumnya biaya satu produk Rp12.000, kemudian kenaikan bahan membuat biaya menjadi Rp14.000.
Jika harga jual tetap sementara biaya terus meningkat, keuntungan akan semakin kecil dan pada titik tertentu usaha dapat mengalami kerugian.
Karena itu, catatan biaya perlu diperbarui secara berkala.
11. Pisahkan uang usaha dengan uang pribadi
Setelah menentukan harga jual, pekerjaan belum selesai.
Catat seluruh uang yang masuk dan keluar dari usaha.
Jangan mengambil uang hasil penjualan untuk kebutuhan pribadi tanpa pencatatan karena pemilik dapat kehilangan gambaran mengenai kondisi keuangan sebenarnya.
Bank Indonesia juga mendorong UMKM melakukan pencatatan transaksi dan menyediakan SI APIK sebagai sarana pencatatan keuangan.
Pencatatan tidak harus rumit.
Usaha kecil dapat memulai dengan mencatat:
Tanggal
Penjualan
Pengeluaran
Jumlah
Keterangan
Saldo
Yang penting dilakukan secara konsisten.
12. Gunakan cara sederhana untuk menentukan harga jual
Untuk pemula, urutannya dapat dibuat seperti ini:
Langkah pertama:
Hitung seluruh biaya membuat produk.
Langkah kedua:
Bagi total biaya dengan jumlah produk yang dihasilkan.
Langkah ketiga:
Tambahkan biaya penjualan yang belum masuk dalam biaya produksi.
Langkah keempat:
Tentukan keuntungan yang ingin diperoleh.
Langkah kelima:
Bandingkan hasilnya dengan harga pasar.
Langkah keenam:
Evaluasi kembali apabila harga terlalu rendah atau terlalu tinggi.
Secara sederhana:
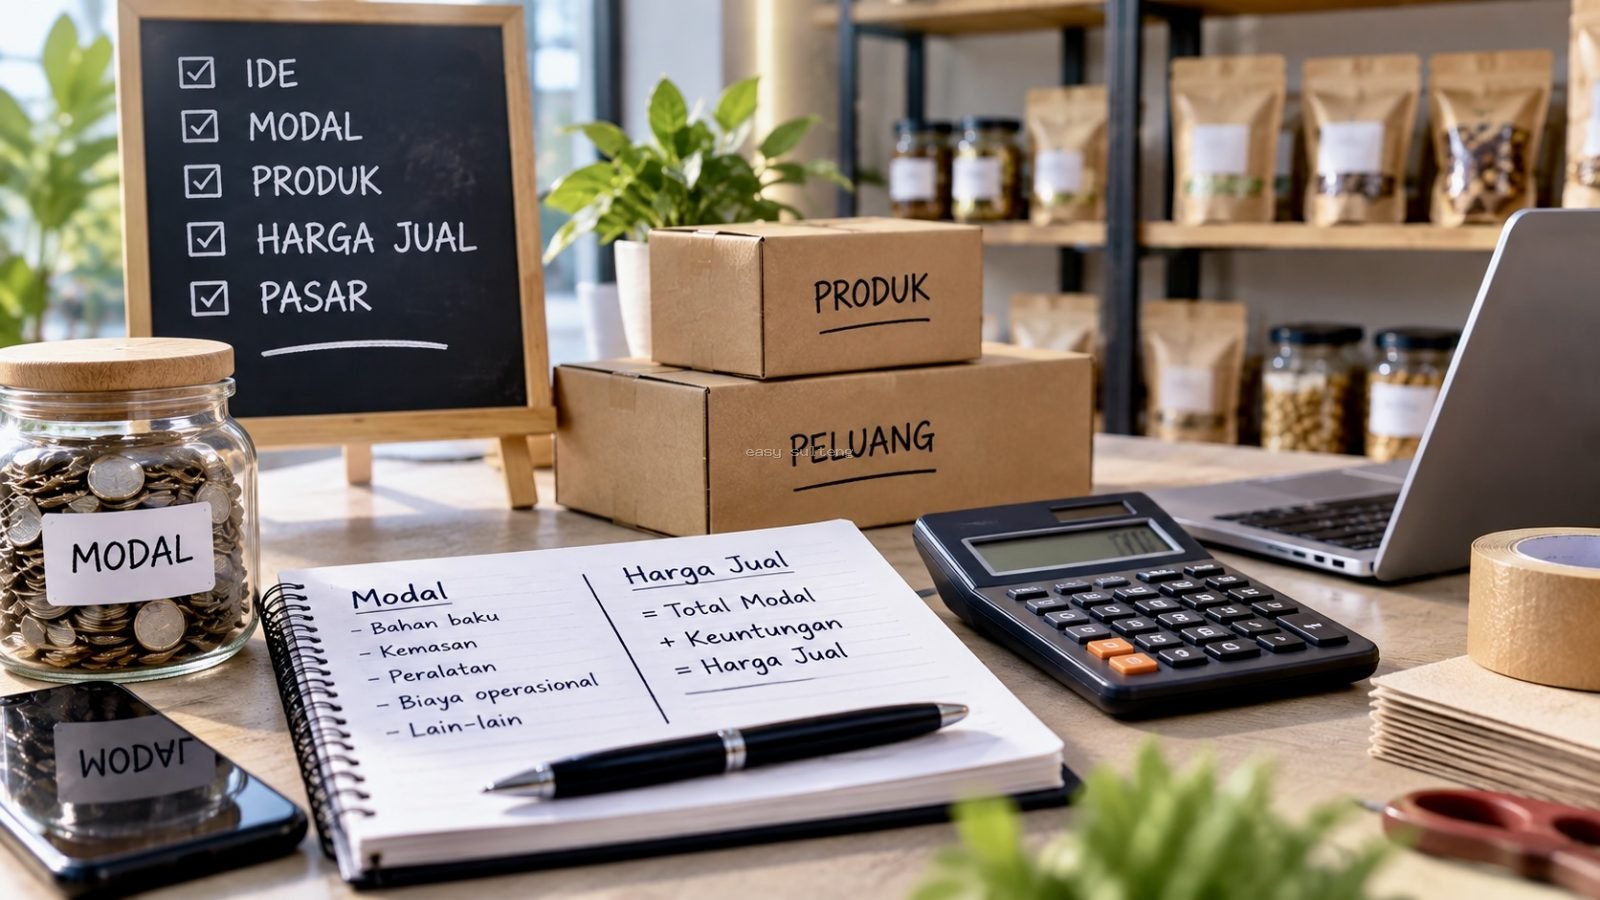
Harga jual = biaya sebenarnya per produk + keuntungan yang ditargetkan.
Namun tidak ada persentase keuntungan yang otomatis cocok untuk semua usaha.
Usaha makanan, jasa, pakaian, kerajinan, perdagangan, dan produk digital memiliki struktur biaya serta kondisi pasar yang berbeda.
Karena itu, jangan sekadar mengikuti saran di media sosial seperti “ambil untung 30 persen” atau “harga jual dua kali modal” tanpa mengetahui biaya usaha sendiri.
13. Modal Rp1 juta bukan berarti semuanya harus dibelanjakan
Jika seseorang memiliki modal Rp1 juta, tidak berarti seluruh uang tersebut harus langsung digunakan membeli stok.
Sebagian modal sebaiknya tetap tersedia sebagai cadangan untuk membeli bahan berikutnya atau menghadapi biaya yang tidak diperkirakan.
Misalnya:
Peralatan: Rp250.000
Bahan awal: Rp350.000
Kemasan: Rp100.000
Transportasi dan promosi: Rp100.000
Cadangan usaha: Rp200.000
Total: Rp1.000.000.
Pembagian tersebut hanya contoh. Kebutuhan setiap jenis usaha tentu berbeda.
Hal terpenting adalah mengetahui sejak awal ke mana uang digunakan.
Pada akhirnya, harga jual yang baik bukan sekadar harga yang terlihat murah bagi pelanggan atau menghasilkan angka besar di kas.
Harga tersebut harus mampu menutup biaya usaha, memberikan keuntungan yang wajar, dan tetap dapat diterima oleh pasar.
Bagi pemula, mulailah dengan pencatatan sederhana.
Hitung seluruh biaya, tentukan biaya per produk, tambahkan keuntungan, lalu bandingkan dengan kondisi pasar.
Jika angka tersebut belum masuk akal, perbaiki cara produksi atau model usahanya sebelum memperbesar skala.
Usaha tidak akan menjadi sehat hanya karena banyak uang masuk. Yang menentukan adalah berapa biaya yang keluar dan berapa yang benar-benar tersisa setelah semuanya dihitung.