PALU – Memasuki akhir bulan, kondisi keuangan kerap menjadi lebih ketat karena sebagian pendapatan telah digunakan untuk berbagai kebutuhan sejak awal bulan.
Tagihan bulanan, kebutuhan rumah tangga, transportasi hingga pengeluaran kecil yang berulang dapat membuat saldo semakin menipis menjelang tanggal gajian berikutnya.
Kondisi tersebut tidak selalu harus diselesaikan dengan berutang. Pengeluaran yang tersisa masih dapat diatur dengan menentukan kebutuhan yang benar-benar harus dipenuhi.
Otoritas Jasa Keuangan (OJK) dalam materi edukasi keuangannya menekankan pentingnya membedakan kebutuhan dan keinginan serta menyusun skala prioritas sesuai kemampuan keuangan.
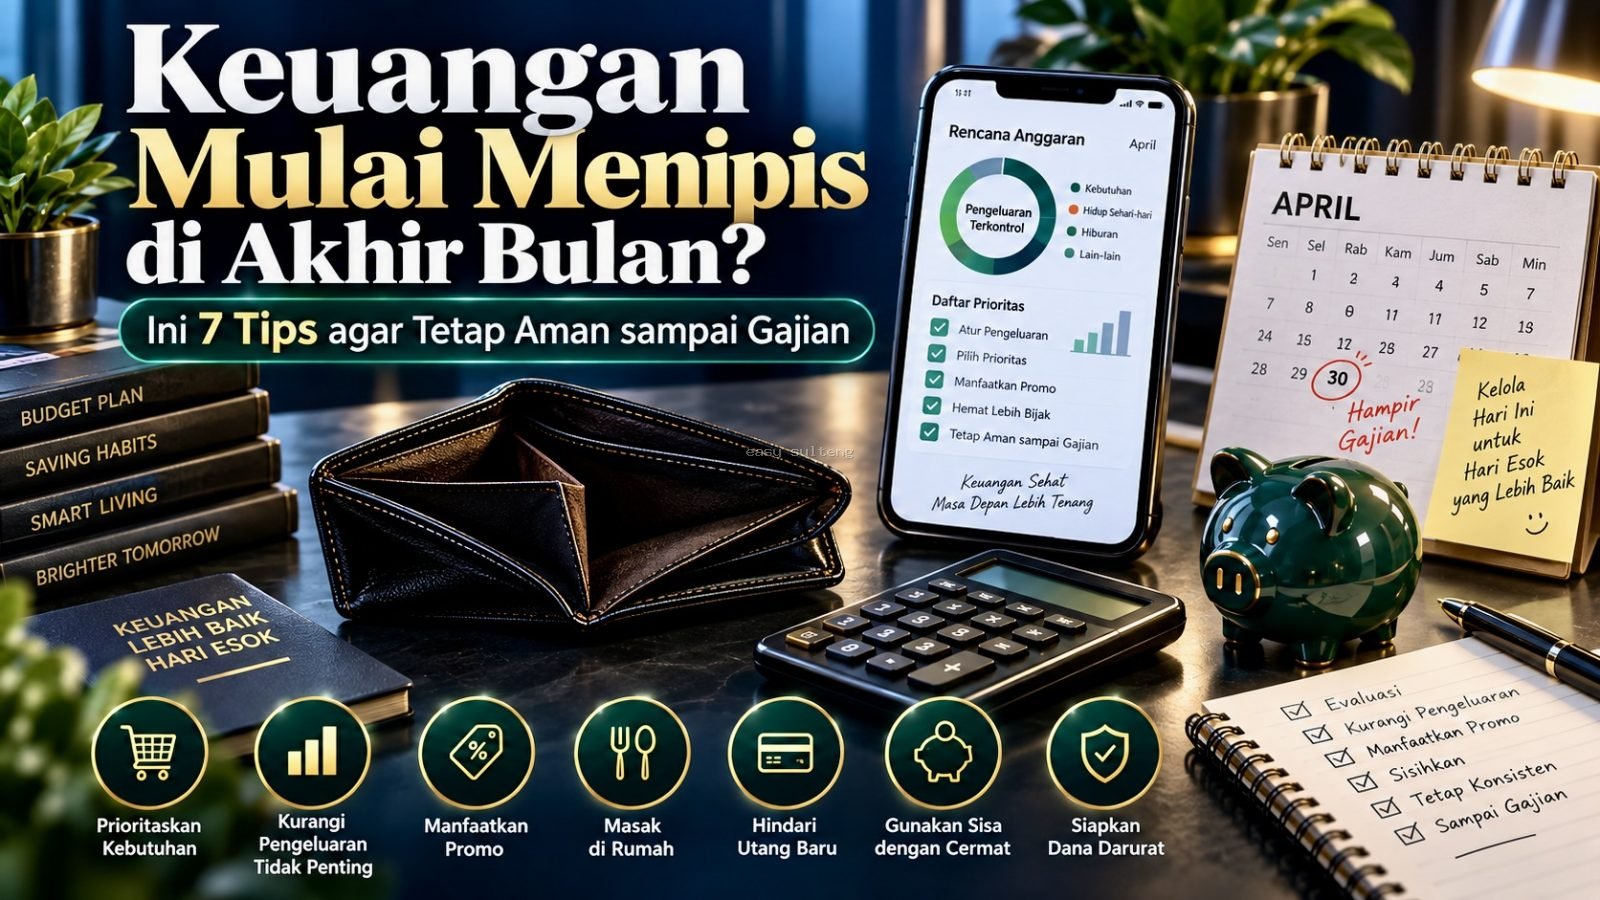
Berikut beberapa langkah yang dapat dilakukan untuk menghadapi kondisi keuangan di akhir bulan.
1. Cek Sisa Uang yang Tersedia
Langkah pertama adalah mengetahui secara pasti berapa uang yang masih tersedia, baik dalam bentuk tunai maupun saldo rekening dan dompet digital.
Setelah itu, hitung berapa hari yang harus dilewati hingga menerima pendapatan berikutnya.
Sebagai contoh, jika tersisa Rp500.000 dan gajian masih 10 hari lagi, jangan langsung menganggap tersedia Rp50.000 untuk dibelanjakan setiap hari.
Sisihkan terlebih dahulu biaya wajib seperti transportasi, makan, kebutuhan anak atau keluarga, serta tagihan yang belum dibayar.
2. Dahulukan Kebutuhan, Tunda Keinginan
Saat uang mulai terbatas, bedakan kebutuhan dengan keinginan.
Makan, transportasi untuk bekerja, obat-obatan, listrik dan kebutuhan rumah tangga utama harus mendapatkan prioritas.
Sebaliknya, belanja barang yang tidak mendesak, nongkrong, hiburan berbayar atau pembelian impulsif dapat ditunda hingga kondisi keuangan kembali lebih longgar.
3. Buat Batas Pengeluaran Harian
Setelah kebutuhan wajib dihitung, bagi uang yang masih tersedia berdasarkan jumlah hari menuju gajian.
Batas tersebut dapat membantu mencegah pengeluaran terlalu besar pada beberapa hari pertama.
Jika pada suatu hari pengeluaran lebih kecil dari batas yang telah ditentukan, sisanya sebaiknya tidak langsung digunakan untuk belanja lain.
4. Periksa Pengeluaran Kecil yang Berulang
Pengeluaran dalam jumlah kecil sering dianggap tidak berpengaruh karena nilainya terlihat ringan.
Namun, kopi, makanan ringan, biaya pengiriman, layanan berlangganan dan pembelian melalui aplikasi dapat menjadi pengeluaran cukup besar jika dilakukan berulang kali.
Menjelang akhir bulan, periksa kembali pengeluaran tersebut dan hentikan sementara yang tidak diperlukan.
5. Manfaatkan Bahan dan Barang yang Sudah Ada
Sebelum membeli kebutuhan baru, periksa terlebih dahulu bahan makanan dan barang yang masih tersedia di rumah.
Memasak dengan bahan yang tersedia dapat mengurangi pengeluaran makan.
Prinsip yang sama dapat diterapkan untuk kebutuhan lain. Gunakan barang yang masih layak sebelum membeli penggantinya.
6. Jangan Menjadikan Utang sebagai Solusi Belanja Konsumtif
Saat saldo menipis, kemudahan paylater, kartu kredit atau pinjaman dapat terlihat seperti jalan keluar.
Namun, utang untuk membiayai keinginan justru dapat memindahkan masalah akhir bulan ke bulan berikutnya karena pendapatan selanjutnya sudah terbebani cicilan.
Jika memiliki cicilan, masukkan pembayaran tersebut sebagai pengeluaran wajib dalam perencanaan keuangan.
7. Evaluasi Setelah Menerima Penghasilan Berikutnya
Jika uang hampir selalu habis sebelum tanggal gajian, lakukan evaluasi terhadap pola pengeluaran.
Catat pengeluaran selama satu bulan untuk mengetahui pos yang paling banyak menyerap pendapatan.
Setelah menerima penghasilan, sisihkan sebagian untuk tabungan dan dana darurat sebelum mengalokasikan uang untuk pengeluaran yang sifatnya tidak wajib.
OJK dalam materi perencanaan keuangan menggunakan indikator bahwa total cicilan bulanan sebaiknya paling banyak 35 persen dari penghasilan dan kemampuan menabung setidaknya 10 persen dari penghasilan bulanan.
Dana darurat juga penting untuk menghadapi kebutuhan yang tidak direncanakan.
OJK menyarankan dana darurat dibangun secara bertahap hingga sekitar tiga sampai enam kali biaya hidup bulanan dan ditempatkan pada instrumen yang mudah dicairkan.
Menghadapi akhir bulan pada akhirnya bukan sekadar mencari cara agar uang yang tersisa cukup sampai gajian.
Kebiasaan mencatat pengeluaran, membedakan kebutuhan dan keinginan, serta menyiapkan dana cadangan dapat membantu kondisi keuangan menjadi lebih terkontrol pada bulan-bulan berikutnya.